De basis
Inboedel of opstal: losse en ingebouwde keukenapparaten
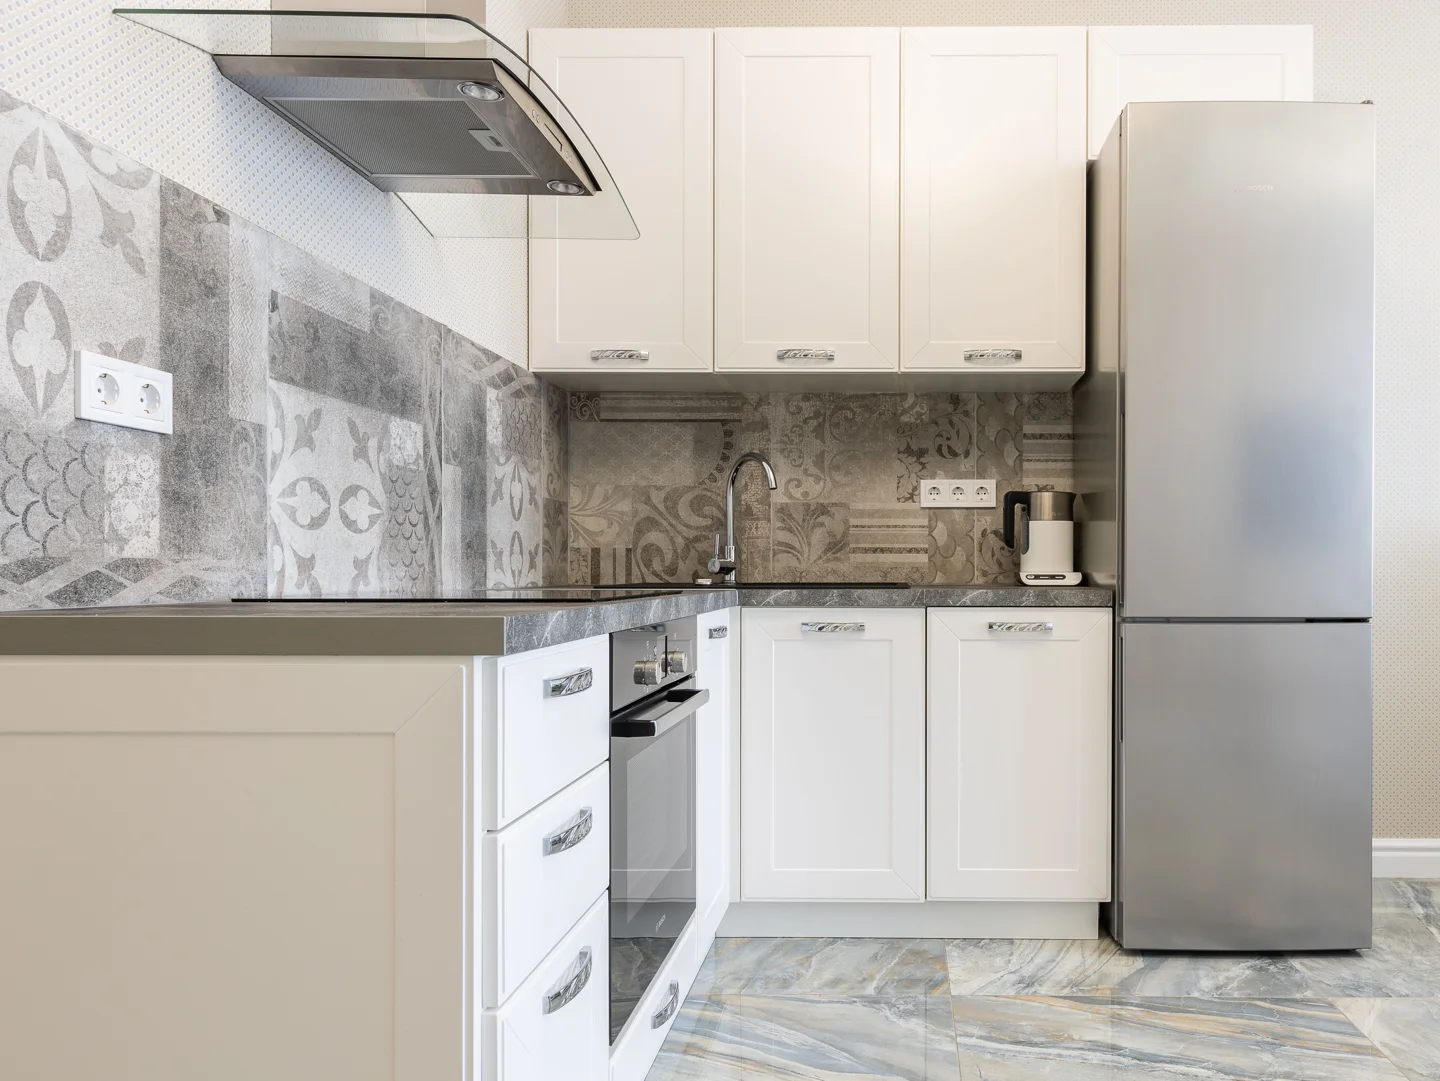
Gebruik een losse koelkast en een ingebouwde oven om de grens tussen spullen, woningonderdelen en polisafspraken te onderzoeken.
Zoek in de onderwerpen of kies een categorie.
Geen artikelen gevonden. Probeer een ander woord.
Gebruik een losse koelkast en een ingebouwde oven om de grens tussen spullen, woningonderdelen en polisafspraken te onderzoeken.
Een object, een gebeurtenis en een schadebedrag zijn drie afzonderlijke onderdelen van een beoordeling.
Vergelijk de omschrijving van gebeurtenissen en uitsluitingen, niet alleen de naam van het pakket.
Een eigen risico hoort bij de berekening van een gedekte schade en is geen bewijs dat de gebeurtenis verzekerd is.
Een verzekerd bedrag vraagt om een beeld van het hele huishouden, niet alleen van de opvallendste aankopen.
Een garantie tegen onderverzekering heeft een eigen betekenis en vervangt de overige voorwaarden niet.
De aankoopprijs, nieuwwaarde en dagwaarde kunnen drie verschillende bedragen zijn.
Een afschrijvingslijst helpt bij waardering, maar beslist niet zelfstandig of de schade verzekerd is.
Een herstelvoorstel en een voorstel voor vervanging beantwoorden verschillende vragen over hetzelfde beschadigde voorwerp.
Een maximum voor sieraden of een andere categorie staat los van het totaalbedrag voor de hele inboedel.
Het adres op een polisblad is het begin van een locatievraag, niet een algemene omschrijving van iedere plek waar jouw spullen staan.
De verzekeringnemer en de andere verzekerden zijn niet vanzelf dezelfde groep als alle aanwezigen in huis.
Een geleend apparaat vraagt naast de polis ook een duidelijke beschrijving van eigenaar, gebruik en verblijfplaats.
Bij spullen die privé en zakelijk worden gebruikt, zijn aanschaf, eigenaar en functie verschillende vragen.
Een alledaags woord kan in de voorwaarden een nauwkeuriger betekenis krijgen dan in een gesprek.
Een samenvatting, een persoonlijke polisafspraak en volledige voorwaarden hebben elk een andere taak bij het lezen.
Bij een uitsluiting gaat het om de vraag of iets buiten de dekking valt; bij een maximum om een grens binnen een relevante regeling.
Het moment waarop je schade ontdekt, vertelt niet vanzelf hoe snel zij is ontstaan.
Bestaande gebruikssporen en nieuwe schade verdienen elk een eigen beschrijving.
Foto's en betaalgegevens kunnen verschillende feiten ondersteunen zonder zelfstandig dekking te scheppen.
Bij dezelfde gemorste drank verandert de vraag wanneer de laptop van jouzelf of van iemand anders is.
Een voorwerp meenemen verandert de locatievraag, ook als eigenaar en gebruik gelijk blijven.
Een drinkglas en een raamruit zijn allebei van glas, maar dat maakt hun verzekeringsindeling nog niet gelijk.
Een preventietip, een korting en een verplichte clausule kunnen dezelfde maatregel noemen met een andere betekenis.
Bij een lekkende wasmachine zijn de reparatie van het apparaat, natte spullen en schade aan het gebouw drie afzonderlijke vragen.
Een lekkende vaatwasser kan schade geven aan het apparaat, losse spullen en vaste keukenonderdelen; beoordeel die posten afzonderlijk.
Bij een gesprongen leiding horen het lek, het opsporingswerk en beschadigde spullen niet automatisch op één ongespecificeerde rekening.
De oorzaak in het dak en de schade beneden vragen om verschillende beschrijvingen, bewijsstukken en mogelijk verschillende verzekeringen.
Water in een kelder kan verschillende herkomsten hebben; gebruik het woord grondwater pas wanneer daar een feitelijke basis voor is.
Een open raam kan een andere polisvraag oproepen dan een kapotte ruit of lekkende aansluiting.
Na een keukenbrand gaat veiligheid voor; daarna helpen afzonderlijke lijsten voor losse spullen, vaste keuken en herstelmaatregelen.
Rook- en roetschade vraagt om een beschrijving van bron, verspreiding en aangetaste spullen, ook als ze niet verbrand zijn.
Blussen kan ook meubels, textiel en andere spullen nat maken; leg deze gevolgen naast de brandschade vast.
Een inbraakmelding gaat zowel over verdwenen spullen als over toegangsschade; politieonderzoek en verzekeringsbeoordeling hebben verschillende doelen.
Geen zichtbare braaksporen is een waarneming, geen volledige beschrijving van de diefstal of de toepasselijke polis.
Een gestolen fiets vraagt om gegevens over de fiets én over de schuur waar hij stond.
Bij stormschade aan tuinmeubels zijn het soort voorwerp, de buitenlocatie en de gebeurtenis afzonderlijke vragen.
Een kapot telefoonscherm vraagt eerst om de juiste gebeurtenis en de juiste module in je polis.
Beschrijf de gemorste drank als gebeurtenis; laat de reparateur afzonderlijk vastleggen wat technisch is gevonden.
Bij een omgestoten televisie zijn de toedracht, het type apparaat en een herstelbeoordeling belangrijker dan het woord ongelukje.
Krabben, kauwen en omstoten zijn verschillende voorvallen; de huisdierenpassage moet je naast de gebeurtenis lezen.
Wanneer een kind iets breekt, helpt eerst vaststellen van wie het voorwerp is en wat er precies gebeurde.
Een bezoeker kan schade veroorzaken zonder dat de verzekeringsroute meteen vaststaat.
Een uitgevallen vriezer kan leiden tot meerdere posten die elk een eigen oorzaak en onderbouwing hebben.
Elektronica die na onweer niet meer werkt vraagt om een tijdlijn en technische bevindingen, niet alleen om het woord bliksem.
Bij beschadiging door vandalisme moeten toegang, eigendom en de afzonderlijke schadeposten herkenbaar blijven.
Een verloren sleutel, noodopening en nieuw slot zijn drie verschillende vragen voor je dossier.
Bij nat laminaat moet eerst duidelijk zijn hoe de vloer is aangebracht, van wie hij is en welke delen zijn beschadigd.
Bij een lekkend aquarium zijn de bak, de ontsnapte hoeveelheid water en beschadigde spullen verschillende onderdelen.
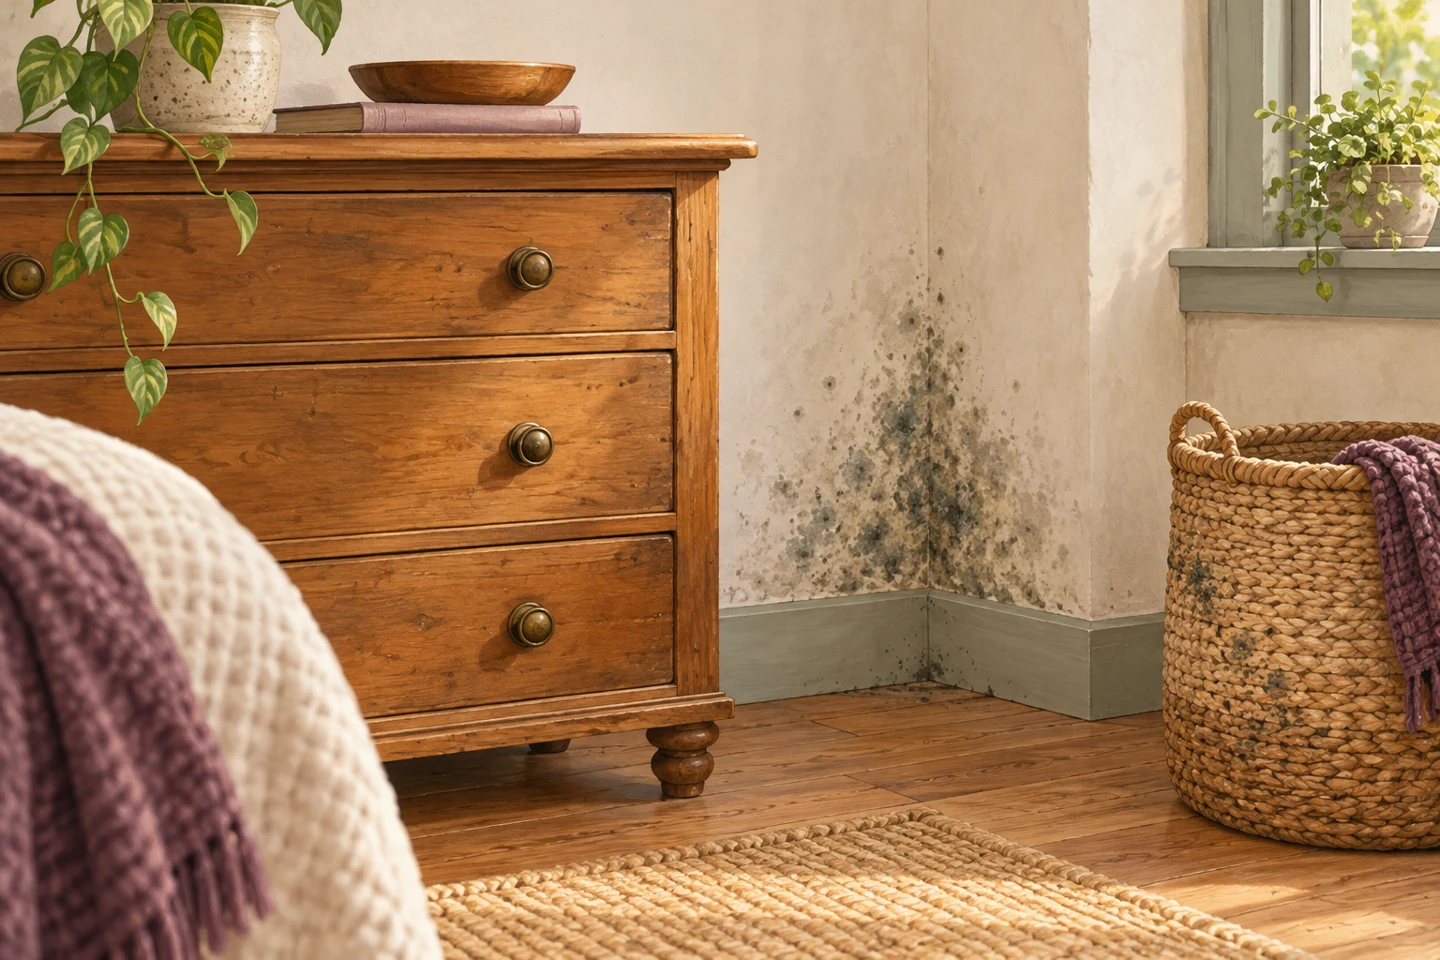
Bij schimmel op spullen is niet alleen de ontdekdag, maar ook de ontwikkeling van het vochtprobleem van belang.
Stof tijdens een verbouwing vraagt om een concrete gebeurtenis, de bestaande afspraken en een beoordeling per voorwerp.
Spullen in een auto vragen om een andere plaatsbepaling dan spullen in de woning.
Bij een huurwoning horen zelf betaalde vaste verbeteringen niet vanzelf bij dezelfde verzekering als de oorspronkelijke keuken.
Een vernieuwde keuken in een koopappartement vraagt om de verhouding tussen eigen verbetering en de gebouwpolis van de VvE.
Een gezamenlijke gebouwpolis en de persoonlijke inboedelverzekering beantwoorden verschillende vragen achter dezelfde voordeur.
Een gedeeld adres vertelt nog niet welke spullen van wie zijn of wie bij dezelfde verzekerde huishouding hoort.
Een eigen kamer, een gedeelde keuken en een gemeenschappelijke fietsenruimte vragen om afzonderlijke vragen over spullen en locatie.
Een gemeubileerde woning bevat vaak eigendom van zowel huurder als verhuurder; een overdrachtslijst maakt dat onderscheid zichtbaar.
Bij kamerverhuur blijven het bezit van de bewoner, de spullen van de huurder en het gebruik van gedeelde ruimten afzonderlijke onderwerpen.
Twee bestaande huishoudens samenbrengen vraagt om meer dan het optellen van twee oude inventarislijsten.
Bij het splitsen van een huishouden moeten eigendom, verblijfplaats en verhuisdatum van spullen afzonderlijk duidelijk blijven.
Een kind kan nog tot een gezin worden gerekend terwijl de spullen op een tweede adres een afzonderlijke dekkingsvraag vormen.
Bij een thuiswerkplek is de eigenaar van laptop, scherm en bureaustoel minstens zo relevant als de kamer waarin ze staan.
Een wasmachine in een gedeelde wasruimte kan persoonlijk bezit blijven, maar de ruimte zelf vraagt om een afzonderlijke locatiecontrole.
Bij een gehuurd huishoudelijk apparaat lopen de huurafspraak, eigendom en mogelijke verzekeringsdekking naast elkaar.
Bij vloerafwerking zijn het materiaal, de bevestiging en de verhouding tot de woning drie verschillende aanknopingspunten.
Gordijnen, rolgordijnen en maatwerkshutters kunnen bij dezelfde ramen horen maar toch verschillend moeten worden beschreven.
Een balkon hoort bij het dagelijks wonen, maar losse spullen en vaste balkononderdelen stellen verschillende verzekeringsvragen.
Een tuin bevat losse gebruiksvoorwerpen, vaste bouwwerken en beplanting; die verdienen geen gezamenlijke verzekeringsindeling.
Voor spullen in een schuur moet eerst duidelijk zijn welke schuur wordt bedoeld en hoe die bij de verzekerde woning hoort.
Een garage bij de woning en een garagebox elders kunnen hetzelfde gebruik hebben maar toch verschillende polisvragen oproepen.
Bij externe opslag moeten adres, soort ruimte, bewaartermijn en inhoud samen worden bekeken; een woonpolis verhuist niet vanzelf met de dozen mee.
Een tweede woning bevat een eigen verzameling spullen op een ander adres; de hoofdwoning vormt niet vanzelf het verzekeringskader.
Tijdens een verbouwing blijven wonen zegt nog niet hoe alle kamers, toegangen en opgeslagen spullen op dat moment worden gebruikt.
Een woning kan volledig ingericht zijn en toch tijdelijk onbewoond; lege kamers en afwezige bewoners zijn verschillende kenmerken.
Bij wonen en werken onder hetzelfde dak moet de beschrijving van de ruimte aansluiten op de activiteiten en de spullen die er werkelijk zijn.
Een kamerindeling maakt een grote verzameling spullen overzichtelijker, zolang ieder voorwerp herkenbaar blijft en bewijsstukken terug te vinden zijn.
Een meubeloverzicht wordt bruikbaar door uitvoeringen, losse onderdelen en beschikbare aankoopinformatie uit elkaar te houden.
Werk bij kleding met controleerbare groepen en geef bijzondere stukken een eigen beschrijving, zodat een volle kast niet één onduidelijke verzamelpost wordt.
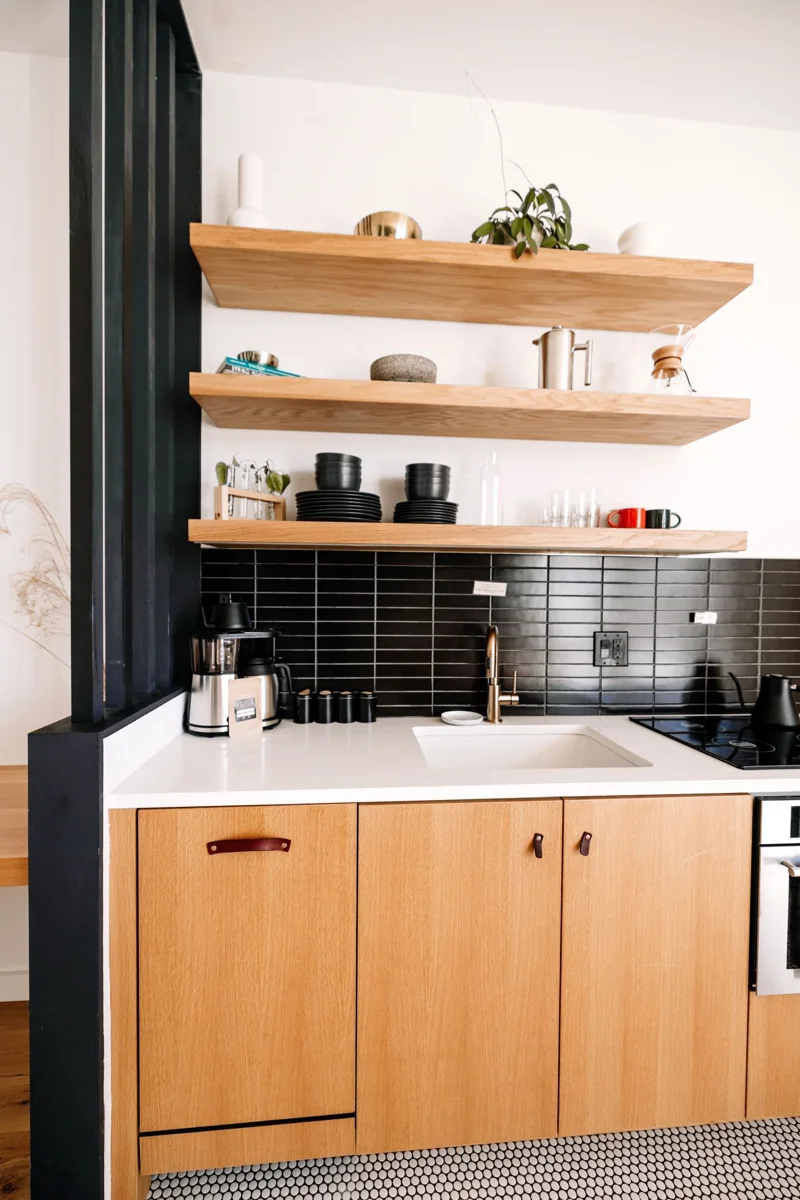
Een keukenoverzicht wordt duidelijker als je losse apparaten, kookgerei en vaste onderdelen niet zonder onderscheid samenvoegt.
Registreer een computeropstelling als afzonderlijke voorwerpen met onderlinge verwijzingen, zodat een beeldscherm, randapparaat of vervanging niet in één verzamelnaam verdwijnt.
Een cameraset blijft beter herkenbaar als je de afzonderlijke body, lenzen en accessoires vastlegt en gezamenlijke aankoopstukken correct koppelt.
Een collectie wordt beter beschrijfbaar door gewone groepen te scheiden van afzonderlijk herkenbare edities en de inhoud van sets duidelijk te houden.
Een instrumentdossier verbindt herkenningskenmerken met aankoop-, onderhouds- en eventuele taxatiestukken zonder daarvan zelf een verzekerde waarde af te leiden.
Maak onderscheid tussen apparaten, herbruikbaar gereedschap, materiaalvoorraden en eigen werkstukken, zodat verschillende soorten bezit niet in één hobbybedrag verdwijnen.
Houd machines, sets en gedeelde accessoires herkenbaar uit elkaar, zodat één gereedschapskoffer geen onduidelijk totaal van verschillende aankopen wordt.
Beschrijf sportspullen als concrete voorwerpen met eigenaar, uitvoering en bewaarlocatie, in plaats van alleen een naam van de sport en een totaalbedrag te noteren.
Een speelgoedoverzicht blijft leesbaar wanneer aantallen, spelversies en ontbrekende onderdelen duidelijk zijn en niet iedere doos als een complete ongebruikte set wordt behandeld.
Houd de herkenning van een sieraad of horloge gescheiden van aankoopprijs, taxatie en de voorwaarden waaronder een verzekeraar een waarde beoordeelt.
Een objectdossier wordt nauwkeuriger door zichtbare kenmerken, herkomst en deskundige informatie afzonderlijk te bewaren in plaats van alles onder een onbevestigde naam of waarde samen te voegen.
Zonder kassabon kun je nog steeds eerlijk vastleggen welk voorwerp je hebt en welke informatie over de herkomst beschikbaar is, zonder ontbrekende details zelf in te vullen.
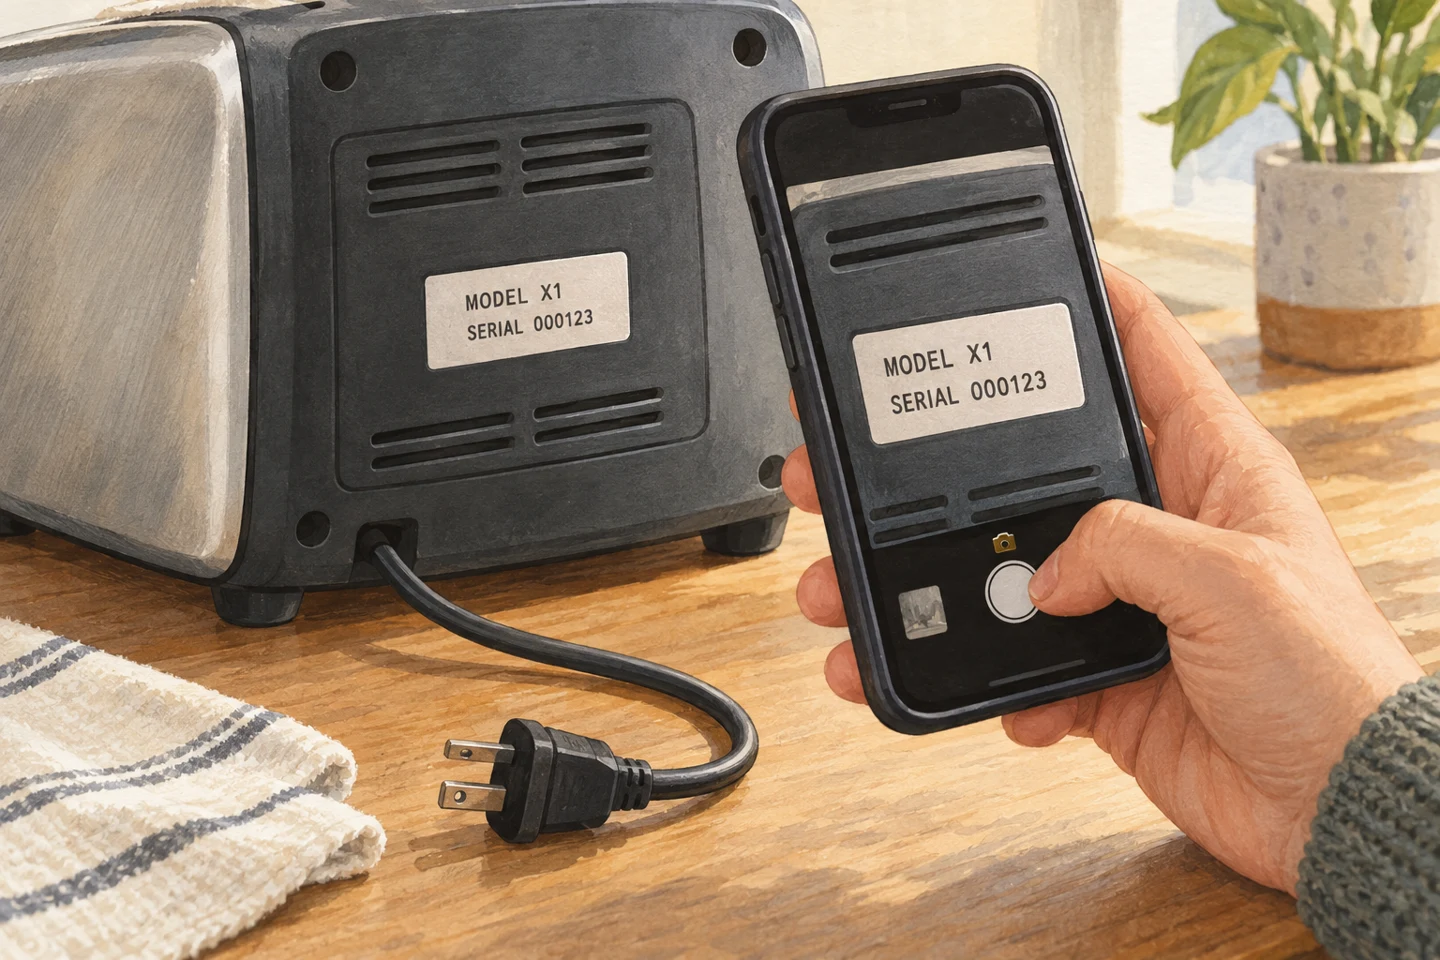
Een bruikbare labelregistratie verbindt een leesbaar nummer met het juiste apparaat en laat duidelijk zien welk gegeven een model aanduidt en welk gegeven een afzonderlijk exemplaar identificeert.
Een aankoopdocument wordt bruikbaarder wanneer duidelijk is welke spullen, wijzigingen en betalingen erbij horen, zonder hetzelfde totaalbedrag aan ieder voorwerp toe te kennen.
Een inventarisvideo helpt vooral bij het terugzien van kamers en spullen wanneer je rustig filmt en het bestand verbindt met afzonderlijke beschrijvingen en documenten.
Een kopie heeft pas nut als de lijst, foto's en bijlagen buiten het oorspronkelijke apparaat bereikbaar en leesbaar blijven.
Een eigendomskolom voorkomt dat spullen in één woning zonder toelichting als één persoonlijke inboedel worden beschreven.
Een actuele inventaris laat zien welke spullen erbij kwamen en welke oude vermeldingen geen onderdeel meer zijn van je huidige huishouden.
Een doosnummer verbindt de plek van opgeslagen spullen met hun beschrijving zonder iedere keer alle dozen te openen.
Een eerste melding hoeft niet compleet te zijn om wel duidelijk te maken wat er gebeurde en welke hulp nodig is.
Een bruikbare fotoreeks laat zien waar iets stond, welk voorwerp het is en welke verandering je ziet.
Een schadelijst wordt duidelijk wanneer dezelfde voorwerpen van eerste melding tot afrekening dezelfde herkenning houden.
Een ontbrekende bon laat verschillende bewijsvragen open; bestaande documenten kunnen ieder een deel daarvan ondersteunen.
Stem inspectie en afvoer af, terwijl veiligheid en noodzakelijke schadebeperking voorop blijven staan.
Een noodingreep is beter te beoordelen wanneer duidelijk is welk dreigend verlies zij moest beperken en welke kosten erbij horen.
Een herstelofferte moet het beschadigde voorwerp, de voorgestelde werkzaamheden en de kosten met elkaar verbinden.
Controleer een schadeberekening per stap, zodat herstel, waardering en inhoudingen niet in één onduidelijk eindbedrag verdwijnen.
Lees eerst wat de polis als één gebeurtenis behandelt voordat je het eigen risico per beschadigd voorwerp telt.
Bereid een expertbezoek voor met herkenbare spullen, een tijdlijn en concrete vragen over wat nog onderzocht moet worden.
Voor contra-expertise moeten de onderzoeksvraag, de opdracht en de afspraken over kosten helder zijn.
Vraag bij een afwijzing welk feit en welke polispassage de beslissing dragen voordat je een reactie formuleert.
Een klacht wordt beter te volgen wanneer de beslissing, het geschilpunt en de gevraagde oplossing duidelijk bij elkaar staan.
Een voorschot is een tussentijdse betaling; leg vast waarvoor het is en wat nog beoordeeld moet worden.
Meld mogelijke overlap en houd één overzicht van de werkelijke schade en alle ontvangen betalingen.
Een lek bij de buren vraagt om je eigen schadelijst én een afzonderlijke beschrijving van bron en betrokken partijen.
Gebruik dezelfde controleerbare feiten voor de aangifte en de verzekeringsmelding, zonder hun verschillende doelen te verwarren.
Maak apart zichtbaar wanneer een gebeurtenis plaatsvond, wanneer je de schade ontdekte en wanneer je haar meldde.
Een overzichtelijk claimdossier bewaart originele berichten en maakt zichtbaar welke versie is verstuurd.
Controleer niet alleen het eindbedrag, maar ook wat je akkoord afsluit en welke punten eventueel openblijven.
Een prijsvergelijking wordt duidelijker wanneer adres, huishouden, spullen en gekozen opties bij elke offerte op dezelfde werkelijkheid zijn gebaseerd.
Een clausule is pas begrijpelijk wanneer je vastlegt welk onderdeel zij aanvult, voor welke spullen of situatie zij geldt en vanaf wanneer.
Bij een vrijwillig eigen risico is naast de premie vooral van belang welk bedrag je op een ongunstig moment werkelijk zelf kunt dragen.
Een verlengingsbericht vraagt om vergelijking van de aangekondigde wijziging, de nieuwe ingangsdatum en de gevolgen voor je eigen situatie.
Vóór de bezorgdag kun je met de precieze aankoopgegevens vragen welke informatie, aanpassing en ingangsdatum voor jouw polis nodig zijn.
Een internationale verhuizing vraagt om afzonderlijke antwoorden voor de Nederlandse polis, achterblijvende spullen, vervoer en de nieuwe woonplek.
Begin bij de officiële meldroute en bevoegde contactpersoon, en houd de feitelijke situatie van woning en spullen apart van beslissingen over de nalatenschap.
Een terugkerende afspraak helpt een controle af te ronden, terwijl veranderingen tussendoor hun eigen aandacht blijven vragen.
De sleuteloverdracht, verhuizing van spullen en gewenste poliswijziging kunnen op verschillende dagen vallen en verdienen ieder hun eigen vermelding.
Een verandering in bewoners vraagt om controle van de geregistreerde huishoudsituatie, los van wie welke spullen bezit.
Beantwoord de gestelde vraag met controleerbare datums en statussen, en vraag uitleg wanneer een eerdere melding niet duidelijk binnen de vraag past.
Houd het bestaande schadedossier en de nieuwe polisaanvraag als twee afzonderlijke processen bij, met hun eigen datums, contactpersonen en bevestigingen.
Een premiebedrag, betaalopdracht en rekeningwijziging beantwoorden verschillende vragen en horen herkenbaar bij dezelfde polis te worden bewaard.
Een verzonden opzegging en een bevestigde beëindiging zijn verschillende stappen; controleer de polis en de genoemde einddatum in het antwoord.
Een overzicht van aangevraagde en bevestigde datums voorkomt dat twee afzonderlijke verzekeringsprocessen als één automatische overgang worden gelezen.
Een korte chronologie maakt zichtbaar wat je vroeg, wat is ontvangen en welke stap nog niet is bevestigd.
Beschrijf het verkeerde gegeven, de feitelijke situatie en de gewenste controle, en bewaar de oorspronkelijke en gecorrigeerde bevestiging afzonderlijk.
Een administratieklacht wordt duidelijker wanneer je één probleem, de eerdere herstelpogingen en de gevraagde oplossing met bijbehorende documenten beschrijft.